cartão de crédito para negativado [contexts.Recargapay.brandName]

Cartão de crédito para negativado: sem burocracia, aprovado na hora.

Negativado ou sem histórico de crédito? No Cartão RecargaPay Garantido, você investe a partir de R$ 10 e esse valor vira o seu limite. Sem consulta ao SPC ou Serasa, sem anuidade, e o dinheiro continua seu.

É possível ter cartão de crédito mesmo negativado?

Sim, é totalmente possível e existem cartões de crédito para quem tem nome sujo ou score baixo.

O mercado financeiro oferece alternativas específicas para pessoas com restrições no CPF, principalmente porque esta é a situação de 44,75% da população brasileira, segundo levantamento feito pela CNDL (Confederação Nacional de Dirigentes Lojistas) e pelo SPC Brasil em julho de 2026.

No RecargaPay, disponibilizamos o Cartão com Limite Garantido, um cartão de crédito para quem tem nome sujo sem análise de crédito, sem consulta ao SPC ou Serasa e com aprovação imediata.

Você deposita o valor que quiser (a partir de R$10) e esse valor se torna automaticamente o seu limite. O processo inteiro acontece no app, em poucos minutos.

Como pedir um cartão de crédito para negativado?

  • 1

    Baixe o app RecargaPay

  • 2

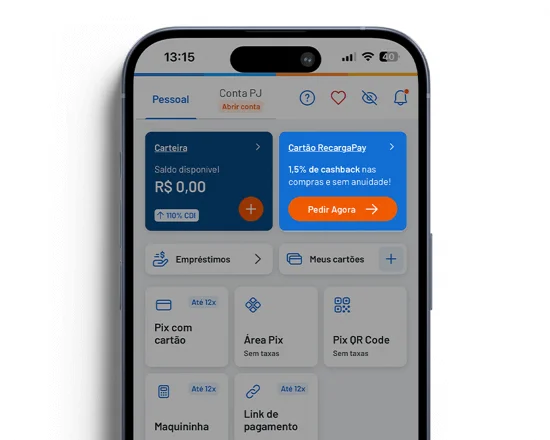
    Em Cartão RecargaPay, toque em Pedir Agora

  • 3

    Escolha o valor do seu limite e confirme

  • 4

    Cartão virtual liberado na hora — cartão físico enviado para seu endereço

O cartão virtual fica disponível na hora. Cartão físico enviado após confirmação do endereço no app.

Tela do app RecargaPay mostrando criação do cartão de crédito

Por que é tão difícil conseguir um cartão de crédito estando negativado?

É difícil conseguir um cartão de crédito estando negativado porque o cartão de crédito comum é, essencialmente, um empréstimo do banco ou instituição financeira para você. Eles entregam um limite antes de receber qualquer coisa, e só é pago depois. Uma restrição no CPF sinaliza que uma conta ficou em aberto no passado, motivo pelo qual a maioria das instituições prefere não correr esse risco e recusa o pedido.

Não é uma decisão sobre você como pessoa. É uma regra automática de política de crédito, aplicada por sistema, antes de qualquer análise individual.

O ciclo que trava quem quer recomeçar

Para conseguir crédito, é preciso ter histórico. Para ter histórico, é preciso conseguir crédito.

É por isso que quitar as dívidas nem sempre resolve de imediato. Depois que o nome sai da lista de restrição, o histórico continua vazio ou marcado pelos atrasos antigos, e as recusas se repetem por um tempo. O mesmo acontece com quem nunca teve cartão: sem passado para analisar, o sistema não tem em que se apoiar.

Como o cartão com limite garantido resolve isso?

Essa é a saída que o RecargaPay oferece para quem ficou de fora do crédito tradicional: reconstruir o seu histórico e, ao mesmo tempo, ter um cartão de crédito de verdade na mão.

Nas compras, ele funciona como qualquer outro cartão de crédito: mesma bandeira, mesma fatura, aceito em loja física, na internet e em assinaturas. A única diferença está na origem do limite, que sai do valor que você mesmo escolheu guardar. Quem recebe o pagamento não vê diferença nenhuma.

Na prática, é a porta de entrada para o crédito. Você usa o cartão no dia a dia, paga a fatura em dia e, mês a mês, constrói o histórico que hoje falta. No RecargaPay, dá para começar a partir de R$ 10 e sem anuidade.

Por que escolher o cartão RecargaPay para negativado?

Ícone aprovação

Sem análise de crédito

Aprovado mesmo com nome sujo no SPC ou Serasa.
Ícone dinheiro

A partir de R$10

Você constrói o seu limite depositando o quanto puder.

Ícone rapidez

Cartão virtual na hora

Pronto para usar em compras online imediatamente após a aprovação.
Ícone escudo

Sem anuidade

Zero custo fixo para manter o cartão ativo.
Ícone crescimento

Tecnologia e praticidade

App intuitivo, suporte rápido e controle total na palma da mão.
Ícone Mastercard

Mastercard Internacional

Aceito no Brasil e em compras online no exterior.

O que dizem quem usa o Cartão RecargaPay

"Muito bom app e de confiança, super recomendo! Libera até para quem tem nome sujo."

Jonatan S.

"Excelente aplicativo. A possibilidade de ter um cartão mesmo com o nome sujo facilita muito o dia a dia."

Marcos T.

Melhores tipos de cartão para negativado disponíveis no mercado

Quem está negativado consegue cartão de crédito em quatro formatos: o cartão com limite garantido, o cartão pré-pago, o cartão consignado e o cartão com análise simplificada. A diferença entre eles está em três pontos: se há consulta aos birôs de crédito, quem define o limite e se o uso ajuda a construir histórico de crédito. Só o cartão garantido reúne acesso sem consulta ao SPC ou Serasa, limite escolhido por você e construção de histórico.

  • Mais acessível

    Cartão com Limite Garantido

    Você deposita um valor e ele vira o seu limite. Como não há dinheiro emprestado, não existe consulta ao SPC ou ao Serasa. O Cartão Garantido RecargaPay não tem anuidade e é aceito pela bandeira Mastercard em todo o Brasil.

    • Sem consulta ao SPC ou Serasa
    • Você define o limite
    • Ajuda a construir histórico de crédito
  • Cartão pré-pago

    Funciona como débito: você carrega o cartão e gasta até zerar o saldo. Não é crédito de verdade, então o uso não é reportado aos birôs e geralmente não vem com cashback ou benefícios.

    • Sem consulta ao SPC ou Serasa
    • Não é crédito e não constrói histórico
  • Cartão consignado

    Disponível para aposentados, pensionistas e servidores públicos. O pagamento é descontado direto do benefício ou do salário, o que compromete a renda mensal todo mês e pode gerar endividamento se mal gerenciado.

    • É crédito e constrói histórico
    • Só para quem recebe benefício ou salário elegível
    • Desconto automático compromete a renda
  • Cartão com análise simplificada

    Passa por análise de crédito, mas com critérios menos rígidos que os dos bancos tradicionais. Pode oferecer limite maior que o garantido, só que a aprovação continua dependendo do seu histórico e não é certa.

    • É crédito e constrói histórico
    • Passa por análise e pode ser recusado
    • Quem define o limite é a instituição

Quais bancos e instituições financeiras liberam cartão para negativados em 2026?

Poucas instituições liberam cartão de crédito para quem está negativado, e o mercado se divide em dois grupos. Os bancos tradicionais consultam os birôs de crédito e costumam recusar de forma automática qualquer CPF com restrição ativa. Já fintechs, bancos digitais e instituições de pagamento adotam critérios próprios: alguns fazem análise simplificada, com aprovação incerta, e outros oferecem o cartão com limite garantido, em que o valor depositado pelo cliente vira o limite. Nessa modalidade, a restrição no CPF deixa de pesar na decisão.

Comparação entre bancos tradicionais, outras instituições financeiras e o RecargaPay quanto à liberação de cartão para negativados, à consulta aos birôs, definição do limite e construção de histórico de crédito para quem está negativado
Onde solicitarLibera cartão para negativado?Consulta SPC e SerasaQuem define o limiteConstrói histórico
Bancos tradicionaisNãoSim, e restrição ativa costuma gerar recusa automáticaA instituição, após análiseSim, quando aprovado
Outras instituições financeiras
(fintechs, bancos digitais e instituições de pagamento)
DependeVaria: algumas consultam com critérios mais flexíveis, outras dispensam a consulta no limite garantidoA instituição ou o próprio cliente, conforme a modalidadeSim, nas modalidades de crédito
RecargaPaySimNão consulta no Cartão GarantidoVocê, pelo valor que depositarSim, o uso entra no seu histórico

O RecargaPay é uma instituição de pagamento autorizada pelo Banco Central e trabalha com limite garantido. Você deposita a partir de R$ 10 e esse valor vira o seu limite, sem consulta ao SPC ou ao Serasa e sem anuidade, com bandeira Mastercard aceita em todo o Brasil.

Como é crédito de verdade, o uso entra no seu histórico: você resolve a necessidade de hoje e reconstrói o acesso ao crédito ao mesmo tempo, sem depender de análise e sem precisar mudar de banco.

Levantamento feito em 30 de agosto de 2026 nas páginas e centrais de ajuda oficiais das instituições. Critérios de análise, condições e disponibilidade variam por instituição e por perfil de cliente, e mudam sem aviso prévio. Confirme as regras vigentes antes de solicitar.

Cartão para negativado ajuda a aumentar o score?

Sim, mas de forma indireta. O score não sobe por causa do cartão em si: ele sobe porque o uso do cartão gera um histórico de pagamentos, e histórico é um dos fatores que os órgãos de proteção ao crédito consideram no cálculo. Com o Cartão com Limite Garantido, você volta a produzir esse registro mesmo estando negativado. São cinco fatores que pesam a seu favor:

  • Faturas pagas em dia: pagamento pontual é o fator com maior peso na maioria dos modelos de score, e o pagamento do cartão é informado aos órgãos de proteção ao crédito.
  • Uso moderado do limite: manter o consumo abaixo de 30% do limite disponível é uma boa prática reconhecida pelas agências, porque sinaliza que você não depende do crédito para fechar o mês.
  • Relacionamento financeiro ativo: uma conta em uso, com movimentação regular, dá aos modelos de análise mais informação sobre o seu comportamento do que um cadastro parado.
  • Compartilhamento pelo Open Finance: com a sua autorização, o histórico construído no cartão pode ser compartilhado com outras instituições pelo Open Finance, o sistema de compartilhamento de dados regulado pelo Banco Central. Isso amplia o que o mercado enxerga sobre o seu comportamento financeiro, em vez de deixar a decisão apoiada só na restrição do CPF.
  • Constância ao longo do tempo: a recuperação é gradual. Cada fatura paga em dia acrescenta um mês ao seu histórico, e é o acúmulo que muda a leitura do seu perfil.

Cuidados ao usar cartão de crédito estando negativado

Antes de contratar qualquer cartão para negativado, verifique quatro pontos: as taxas cobradas, a promessa de limite, a aceitação da bandeira e o custo do rotativo. É neles que moram as armadilhas mais comuns desse mercado.

  • Taxas além da anuidade: muitos cartões cobram taxa de emissão, tarifa de manutenção mensal ou anuidade alta. Some tudo antes de contratar, porque o custo anual pode superar o benefício.
  • Promessa de limite alto sem garantia: oferta de limite elevado sem análise e sem depósito é sinal de alerta: pode esconder tarifa embutida, cobrança antecipada ou golpe.
  • Aceitação da bandeira: nem todo cartão para negativado tem bandeira de aceitação ampla. Um cartão que não passa onde você compra não resolve o seu problema.
  • Juros do rotativo: se a fatura não for paga integralmente no vencimento, incidem os juros do rotativo, os mais altos do mercado em qualquer cartão.

Uma regra que vale para qualquer oferta: se a instituição não mostra o custo total antes da contratação, o problema não é a letra miúda, é a ausência dela.

Cartão de crédito ou empréstimo para negativado: entenda a diferença

São dois produtos diferentes para necessidades diferentes. O cartão é um meio de pagamento: nenhum dinheiro entra na sua conta. O empréstimo é dinheiro na conta, para usar como quiser. Entender isso evita frustração na hora de pedir.

Comparação entre cartão de crédito para negativado e empréstimo pessoal para negativado quanto à finalidade, análise de crédito, custo e efeito no histórico
CritérioCartão de crédito para negativadoEmpréstimo pessoal para negativado
Para que servePagar compras online, em loja física e assinaturasTer dinheiro na conta para quitar dívidas, cobrir emergência ou comprar à vista
O dinheiro cai na conta?NãoSim
Análise de créditoNo modelo de limite garantido, não há análise nem consulta aos órgãos de proteção ao créditoEm geral sim, mesmo nas versões voltadas para negativados
De onde vem o limiteDo valor que você depositaDa instituição, que empresta o dinheiro
CustoSem juros quando a fatura é paga integralmente no vencimentoJuros desde a contratação, normalmente mais altos para quem tem restrição
Constrói histórico de créditoSim, a cada fatura paga em diaSim, a cada parcela paga em dia

Se o que você precisa é dinheiro na conta, veja as opções de empréstimo para negativado. Se o que você precisa é poder comprar no crédito e reconstruir o histórico ao mesmo tempo, o cartão com limite garantido é o caminho.

Educação financeira para sair da negativação

Além de anotar gastos, seis ações que costumam passar batido:

  • Consulte o Registrato: sistema gratuito do Banco Central que mostra todas as operações de crédito no seu CPF, inclusive empréstimos esquecidos. Negociar sem ele é negociar no escuro.
  • Sair do SPC não limpa o histórico: quitar tira o apontamento, mas a operação segue registrada no SCR do Banco Central, que os bancos consultam. É por isso que a recusa persiste.
  • Não espere a dívida caducar: depois de cinco anos o apontamento cai, mas a dívida e o registro interno do banco continuam.
  • Corte o delivery antes do cafezinho: comida por aplicativo está entre as três categorias que mais geram compra por impulso, segundo a CNDL e o SPC Brasil.
  • Crie atrito no pagamento: tire o cartão salvo dos apps, desative a compra em um clique e desligue as notificações de promoção.
  • Se a dívida passou do seu limite, procure o Procon: a Lei nº 14.181/2021 dá direito a renegociar tudo em um plano único, sem custo.

E uma para quem usa limite garantido: trate o depósito como orçamento, não como cofre. Comece com o valor que você conseguiria pagar à vista sem aperto.

Perguntas frequentes sobre cartão para negativados

Sim. O Cartão RecargaPay com Limite Garantido não exige análise de crédito e não consulta o SPC ou Serasa. A aprovação é imediata para qualquer pessoa, mesmo com nome sujo.

Você deposita um valor no app RecargaPay (a partir de R$10) e esse valor se torna automaticamente o seu limite de crédito. O cartão virtual fica disponível na hora.

Aprovação imediata sem análise de crédito. Você define o limite, não tem anuidade e começa a construir histórico de crédito com os pagamentos em dia.

Não. O Cartão com Limite Garantido não tem cashback. Cashback está disponível nos cartões com análise de crédito: 0,8% no Platinum e 1,3% no Black.

R$10. Você pode começar com o valor que tiver disponível no app e aumentar o limite a qualquer momento adicionando mais saldo.

Sim, com o Cartão Garantido RecargaPay a aprovação é automática e imediata. Não há análise de crédito nem consulta ao SPC/Serasa.

No Limite Garantido, você define o limite depositando o valor desejado (a partir de R$10). Quanto mais você deposita, maior é o seu limite.

No Limite Garantido, basta adicionar mais saldo pelo app. O limite aumenta automaticamente. Conforme você usa e paga em dia, pode receber ofertas de cartões com limite concedido maior.

Sim. O Cartão Garantido RecargaPay não consulta o SPC ou Serasa porque o limite é baseado no depósito do cliente, não em análise de crédito tradicional.

Sim, você pode resgatar o valor depositado a qualquer momento, respeitando o saldo não utilizado na fatura atual.

Diversos bancos digitais e fintechs oferecem cartões para negativados. O RecargaPay se destaca pela aprovação imediata, sem anuidade e com aceite da bandeira Mastercard em todo o Brasil.

Sim. O RecargaPay é uma instituição de pagamento autorizada pelo Banco Central do Brasil, opera sob as normas financeiras do país e utiliza criptografia para proteger seus dados. O cartão tem a bandeira Mastercard e você pode bloqueá-lo ou desbloqueá-lo diretamente pelo app a qualquer momento.

Não. O cartão Limite Garantido não é um cartão pré-pago. Isso significa que todo mês ele vai gerar uma fatura que, quando paga, reestabelece o limite de crédito disponível. Para retirar o valor é preciso quitar a fatura aberta e então sacar o saldo que cai na sua carteira virtual.

Solicite o Cartão Garantido RecargaPay: aprovação na hora

Solicite o Cartão Garantido RecargaPay pelo app: aprovação na hora, sem análise de crédito, a partir de R$10 e sem anuidade.

Baixe o app e solicite seu cartão

Homem sorrindo com o Cartão RecargaPay

Para mais informações, acesse os termos de uso dos cartões RecargaPay.

Vídeo em libras
Logo da RecargaPay

O app ideal para você e para
seu negócio!

Faça Pix com qualquer cartão de crédito em até 12x, parcele contas e boletos,
recarregue seu celular, cartão de transporte e muito mais.